Une plus-value en report d’imposition correspond à un gain réalisé lors de l’apport de titres à une société contrôlée, dont l’imposition est temporairement suspendue jusqu’à la survenance d’un événement prévu par la loi. Tant que cet événement n’a pas lieu, l’impôt reste différé mais vous devez tenir un suivi et remplir chaque année des déclarations spécifiques.
Sommaire
Comment mettre en place le report lors d’un apport de titres ?
Le report s’applique automatiquement si l’apport respecte les conditions prévues par le régime fiscal applicable, notamment le contrôle de la société bénéficiaire et son imposition à l’impôt sur les sociétés. Le point de départ est l’année où vous réalisez l’apport : vous devez alors formaliser le report auprès de l’administration fiscale.
Concrètement, il faut d’abord calculer la plus-value d’apport, c’est‑à‑dire la différence entre la valeur des titres au jour de l’apport et leur prix d’acquisition. Ensuite vous déposez les déclarations prévues et obtenez de la société bénéficiaire une attestation confirmant que les titres reçus sont grevés du report.
Déclarations et documents à conserver
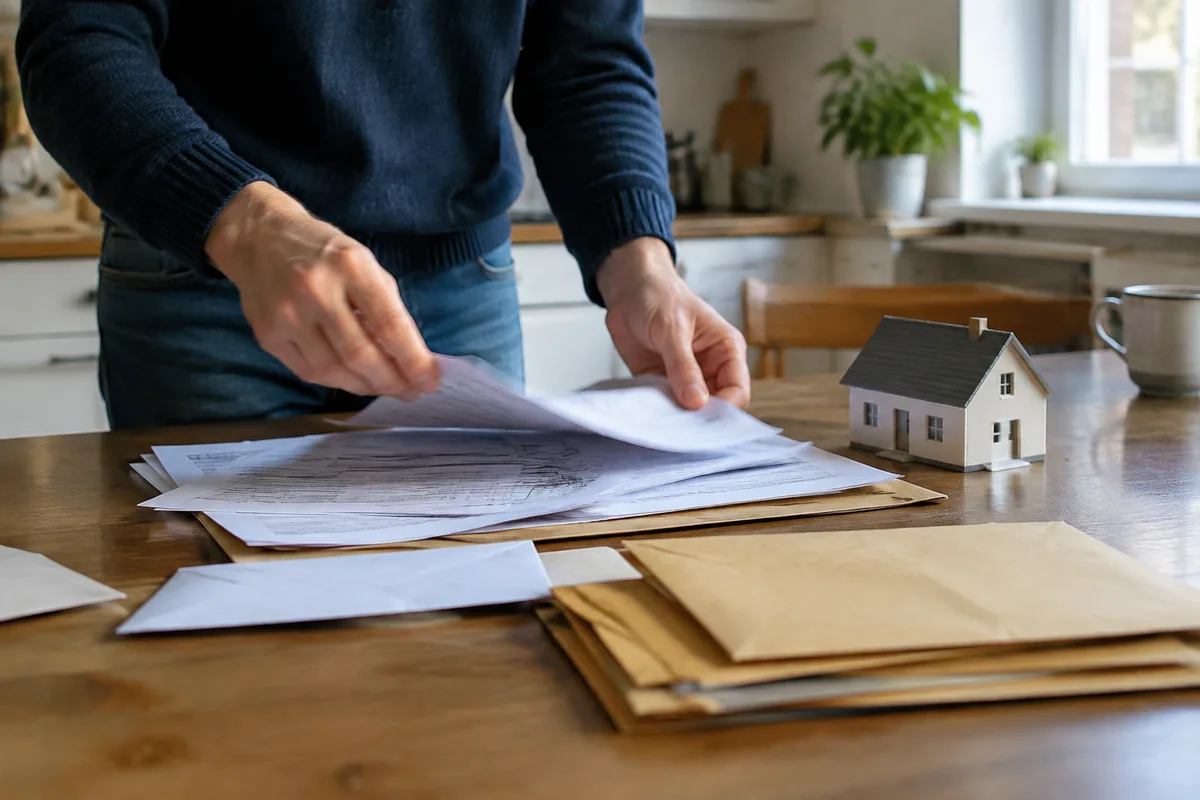
Pour sécuriser la position fiscale dès la première année, rassemblez et conservez les documents administratifs nécessaires. Ces pièces vous serviront chaque année pour justifier le report et en cas de contrôle.
- Déclaration 2074-I pour formaliser le report.
- La mention de la plus-value sur la déclaration de revenus, la ligne 8UT de la 2042.
- Une attestation de la société bénéficiaire datée dans les 30 jours suivant l’apport.
- Un registre de suivi indiquant dates, lots de titres, valeurs d’acquisition et montants en report.
Si vous êtes non‑résident ou que vous devenez non‑résident peu après l’apport, des formulaires spécifiques peuvent s’ajouter. Conservez systématiquement les justificatifs et copies des CERFA déposés.
Suivi annuel : que devez‑vous déclarer ?
Chaque année, même en l’absence de mouvement sur les titres, vous devez mentionner la plus-value mise en report sur votre déclaration de revenus. Cette obligation sert surtout à maintenir la traçabilité du report pour l’administration.
Les montants peuvent être pré‑imprimés mais c’est à vous de vérifier leur exactitude et de comparer avec votre registre de suivi. Si vous procédez à de nouveaux apports ou à des échanges impliquant des titres déjà grevés d’un report, chaque opération doit être ventilée et documentée.
Quels événements rendent la plus‑value imposable ?
Le report prend fin lorsque survient un événement expressément défini par le régime. Les cas les plus fréquents entraînant la sortie du report sont la cession, le rachat, le remboursement ou l’annulation des titres reçus en rémunération de l’apport.
Cession, rachat, remboursement ou annulation
Si vous ou la société vend les titres reçus en contrepartie de l’apport, la plus‑value différée devient imposable au moment de cette opération. En cas de cession partielle, le montant imposable est proratisé entre les lots concernés.
Remploi et règles de réinvestissement
Le maintien du report peut dépendre d’un niveau et d’un délai de réinvestissement du produit de cession par la société bénéficiaire. Le non‑respect des règles de remploi prévues par l’administration fiscale entraîne la remise en charge de l’impôt de façon rétroactive.
Il est important d’identifier dès l’origine les règles de remploi applicables à votre opération et de vérifier régulièrement que la société respecte ses engagements pour éviter une expiration anticipée du report.
Donation, succession et changements de situation : que faire ?
La transmission à titre gratuit des titres grevés d’un report ne transfère pas automatiquement l’avantage fiscal. Le report peut parfois être repris par le bénéficiaire si les conditions sont respectées, sinon il devient exigible chez le donateur.
Le donateur doit indiquer la donation dans sa déclaration et transmettre au receveur toutes les informations utiles au suivi. Le bénéficiaire reprend ensuite les obligations déclaratives annuelles et doit conserver les documents et attestations liés au report.
Non‑résidents et autres situations sensibles
Le changement de domicile fiscal peut modifier la situation fiscale de la plus‑value en report. Dans certains cas, un départ à l’étranger déclenche l’imposition immédiate de la plus‑value et l’obligation de déposer des formulaires spécifiques destinés aux non‑résidents.
Si vous êtes concerné, anticipez la démarche avec votre conseil fiscal pour connaître les formalités et éviter une surprise lors du transfert de résidence.
Erreurs fréquentes et comment les corriger
Plusieurs fautes récurrentes provoquent des redressements. Oublier d’obtenir l’attestation de la société bénéficiaire, ne pas tenir un registre de suivi à jour, ou confondre la plus‑value en report avec la plus‑value de cession sont des motifs courants de contrôle défavorable.
Pour corriger ces risques, vérifiez chaque année la cohérence entre vos documents et la déclaration pré‑remplie, demandez les attestations officielles et archivez les preuves de remploi lorsque la société réalise des investissements. Si les montants sont significatifs, faites appel à un professionnel pour une revue documentaire.
Premiers pas pratiques si vous avez une plus‑value en report
Commencez par rassembler l’essentiel : contrat d’apport, calcul de la plus‑value, copies des déclarations déposées et l’attestation de la société. Ouvrez immédiatement un registre de suivi et mettez‑y à jour les opérations dès qu’elles surviennent.
Ensuite, contrôlez la mention annuelle sur votre déclaration de revenus et conservez tous les justificatifs. Si vous projetez une donation, une cession ou un changement de résidence fiscale, prenez rendez‑vous avec un conseiller fiscal pour mesurer les conséquences et sécuriser l’opération.
Tenez un registre de suivi, demandez l’attestation de la société rapidement et vérifiez la déclaration 2074‑I ainsi que la ligne 8UT chaque année pour rester protégé.